Plan de pensiones
 Viudedad sin boda
 Pensiones, explicadas sin jerga
Trabajar menos horas y cobrar ya parte de la pensión con la jubilación parcial
Desde abril de 2025 se puede anticipar hasta tres años, con reglas especiales para el primer año. Requisitos, contrato de relevo y lo que pasa con la cotización.
- 1Se puede reducir la jornada entre un 25 % y un 75 % y cobrar esa parte de pensión.
- 2Antes de la edad ordinaria hacen falta 33 años cotizados y un contrato de relevo.
- 3Si se anticipa más de dos años, el primer año la reducción va del 20 % al 33 %.
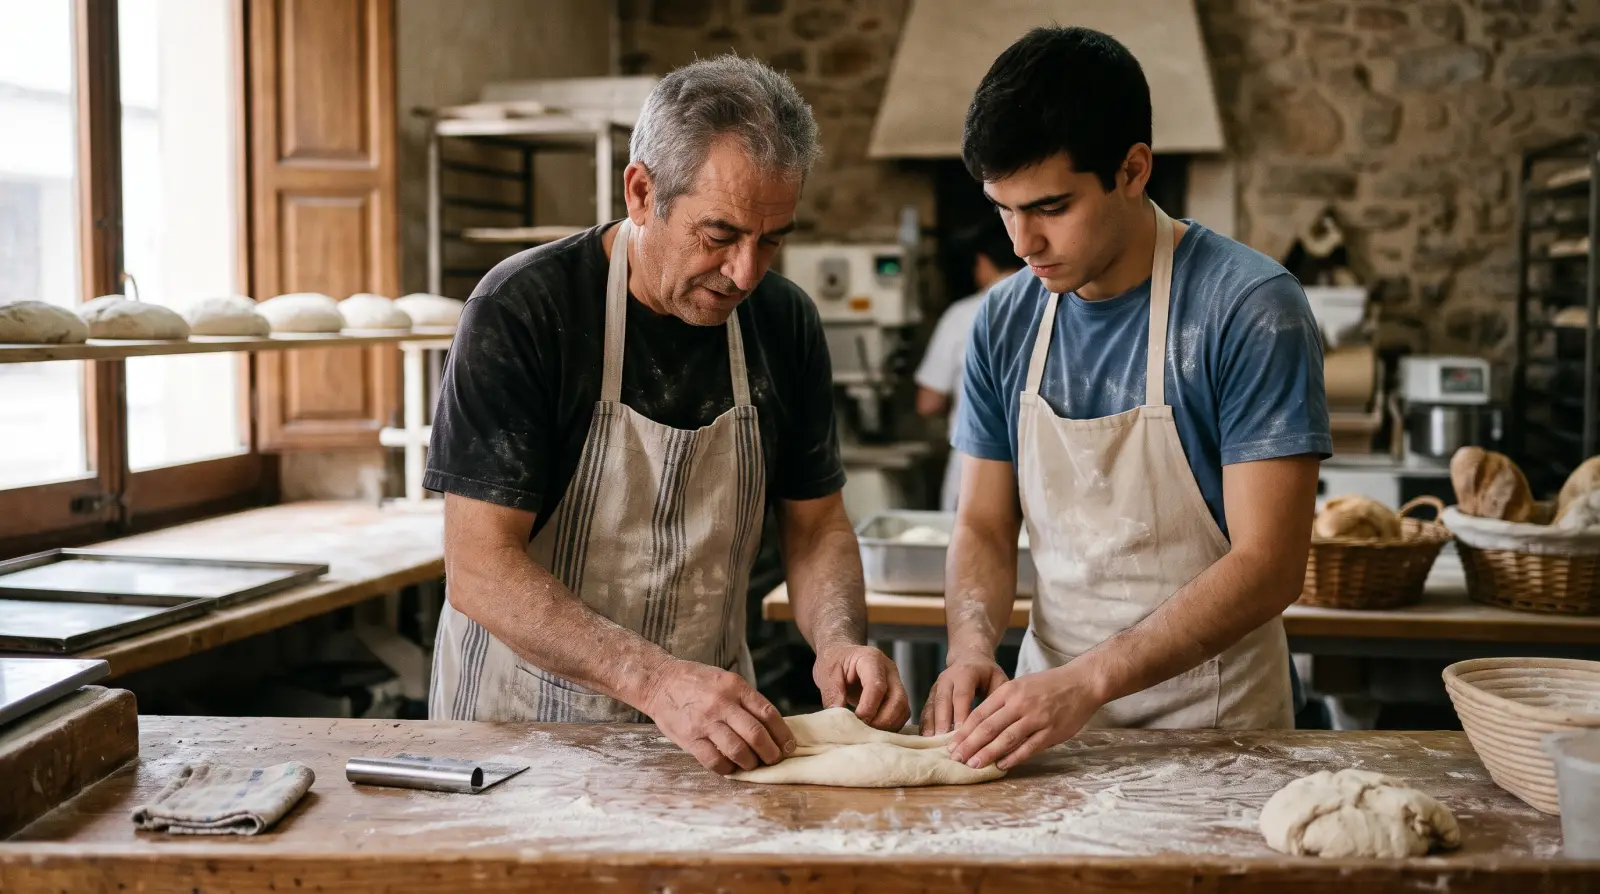
Hay oficios en los que el último tramo de la vida laboral pesa más que los anteriores. El panadero que empieza de madrugada, la operaria de una cadena de montaje, el técnico que lleva treinta años subiendo a tejados. Para muchos de ellos la pregunta no es cuándo dejar de trabajar, sino si se puede trabajar menos sin renunciar a todo el sueldo.
Esa es la idea de la jubilación parcial: reducir la jornada y cobrar, a cambio, la parte proporcional de la pensión de jubilación. Sus reglas cambiaron el 1 de abril de 2025 con el Real Decreto-ley 11/2024, que amplió el margen para anticiparla y fijó condiciones especiales para el primer año.

Es el contrato que la empresa firma con otra persona para cubrir, al menos, las horas que deja libres quien se jubila parcialmente. Es obligatorio cuando la jubilación parcial se anticipa a la edad ordinaria.
Dos caminos distintos
La ley distingue dos situaciones, con requisitos muy diferentes:
- A partir de la edad ordinaria de jubilación. Quien ya podría jubilarse del todo puede reducir su jornada entre un 25 % y un 75 % y cobrar la parte de pensión equivalente. No hace falta contrato de relevo, aunque la empresa puede firmarlo.
- Antes de la edad ordinaria. Es la jubilación parcial anticipada. Solo para trabajadores a tiempo completo y siempre con un contrato de relevo firmado a la vez.
En 2026 la edad ordinaria es de 66 años y 10 meses, o de 65 años para quien acredita al menos 38 años y 3 meses cotizados. Desde 2027 será de 67 años, o de 65 con 38 años y 6 meses cotizados.
Los requisitos de la jubilación parcial anticipada
- Edad: como máximo tres años antes de la edad ordinaria que le correspondería. Antes de la reforma eran dos.
- Cotización: 33 años, sin contar la parte proporcional de pagas extraordinarias. Son 25 años si se tiene una discapacidad igual o superior al 33 %. El servicio militar o la prestación social sustitutoria computan como máximo un año.
- Antigüedad: seis años en la empresa inmediatamente antes de la jubilación parcial. Cuenta la antigüedad en una empresa anterior si hubo sucesión o se trata del mismo grupo.
- Reducción de jornada: entre el 25 % y el 75 %.
La regla especial del primer año
La reforma de 2025 añadió un matiz importante. Si la jubilación parcial se anticipa más de dos años a la edad ordinaria, durante el primer año la reducción de jornada tiene que estar entre el 20 % y el 33 %. A partir del segundo año, empresa y trabajador pueden ajustarla dentro del margen general del 25 % al 75 %.
El objetivo es que la salida sea gradual: quien se adelanta tres años no puede pasar de golpe a trabajar una cuarta parte de su jornada.
Cómo es el contrato de relevo
Cuando la jubilación parcial es anticipada, el contrato de relevo debe ser indefinido y a jornada completa, y mantenerse al menos dos años después de que termine la jubilación parcial. Si se extingue antes, la empresa debe firmar otro en las mismas condiciones o, en caso contrario, devolver la pensión parcial cobrada. La base de cotización de la persona relevista debe ser, como mínimo, el 65 % de la media de las últimas seis bases de quien se jubila.
Lo que se cobra y lo que se cotiza
La pensión parcial es compatible con el trabajo a tiempo parcial que resulta de la reducción. Se cobra la pensión en el porcentaje de la reducción y el salario por las horas que se siguen trabajando.
| Ejemplo ilustrativo (reducción del 50 %) | Cifra |
|---|---|
| Pensión completa que le correspondería | 1.600 € brutos/mes |
| Pensión parcial (50 %) | 800 € brutos/mes |
| Salario a tiempo completo | 2.200 € brutos/mes |
| Salario por la media jornada | 1.100 € brutos/mes |
| Ingresos brutos durante la jubilación parcial | 1.900 € brutos/mes |
Cifras ficticias, en bruto, para ilustrar el reparto. No incluyen retenciones ni las reglas concretas de cálculo de cada pensión.
Durante la jubilación parcial anticipada en el régimen general, empresa y trabajador cotizan por la base de jornada completa. Es una diferencia notable respecto a otros contratos a tiempo parcial y ayuda a que la pensión definitiva no se resienta. La ley permite además acumular las horas de trabajo en días, semanas o meses por acuerdo individual o colectivo.
El régimen especial de la industria manufacturera
Existe una regla transitoria para la industria manufacturera, aplicable a pensiones causadas antes del 1 de enero de 2030. Exige, entre otras cosas, tareas de esfuerzo físico o alta atención en producción o mantenimiento, seis años de antigüedad, 33 años cotizados y una plantilla con más del 75 % de contratos indefinidos. Permite reducir la jornada entre el 25 % y el 67 %, o hasta el 80 % si el relevista se contrata a jornada completa e indefinida. Aquí la cotización durante la jubilación parcial es progresiva: el 50 % de la base de jornada completa en 2026, hasta llegar al 80 % en 2029.
A quién le interesa mirarlo
- Personas a tiempo completo con seis años en la misma empresa que se acercan a los 63 o 64 años.
- Quien ya ha cumplido la edad ordinaria y quiere seguir trabajando, pero con menos horas.
- Empresas con oficios en los que la transmisión de conocimiento al relevista tiene valor.
La jubilación parcial requiere acuerdo con la empresa: no es un derecho que se active solo. Conviene hablarlo con tiempo y pedir a la Seguridad Social una simulación con los datos reales. Recuerde que su pensión futura se calculará con las reglas explicadas en el artículo sobre el nuevo cálculo de la pensión, y que los meses sin cotizar se rellenan como contamos en el artículo sobre las lagunas.
Preguntas frecuentes
¿Pueden acogerse los autónomos?
La ley prevé que se aplique a los autónomos en los términos que se establezcan por reglamento. Sin ese desarrollo, la jubilación parcial está pensada para trabajadores por cuenta ajena.
¿Qué pasa con los empleados públicos con contrato laboral?
El Real Decreto-ley 19/2026, de 29 de junio, fijó reglas propias para el personal laboral de las administraciones públicas, con un régimen transitorio hasta el 1 de abril de 2027.
¿Es lo mismo que la jubilación flexible?
No. La flexible es para quien ya está jubilado del todo y vuelve a trabajar a tiempo parcial. Se regula aparte, en el Real Decreto 416/2026.
En resumen
La jubilación parcial permite reducir la jornada y cobrar la parte proporcional de la pensión. Desde la edad ordinaria basta con cumplir los requisitos de la jubilación. Antes de ella, se puede adelantar hasta tres años con 33 años cotizados, seis de antigüedad y un contrato de relevo indefinido, y con una reducción limitada en el primer año si el adelanto supera los dos años.
- BOE · Ley General de la Seguridad Social · artículo 215 y disposiciones transitorias 4.ª.6 y 7.ª
- BOE · Real Decreto-ley 11/2024 · reforma de la jubilación parcial, en vigor desde el 1 de abril de 2025
- BOE · Real Decreto 416/2026 · jubilación flexible y normas comunes de compatibilidad
Información privada y patrocinada, publicada por Argen Partners OÜ en ninjanye.com. Este sitio no es la Seguridad Social, el INSS, el IMSERSO, la Agencia Tributaria ni ningún organismo público, y no tiene relación con ellos. Nada de lo que se dice aquí es asesoramiento financiero, fiscal ni jurídico, y ninguna cifra de este artículo es una promesa ni un derecho para ningún lector: los ejemplos son ilustrativos y los datos se comprobaron con las fuentes oficiales citadas el , pero las normas cambian. En este sitio no se tramita ninguna solicitud ni se cobra ninguna comisión. No facilite nunca su DNI, sus claves de Cl@ve, su certificado digital ni su IBAN a una página web en respuesta a un artículo. Para su caso concreto, acuda a los canales oficiales que se citan arriba.
Tres temas cada domingo, explicados sin jerga: un cambio en las pensiones, una cuestión de impuestos y una ayuda, cada uno con su fuente oficial. Es gratuito y puede darse de baja desde cualquier correo.